Contact
mobile +393396839959
studiostefanochiodi@gmail.com
L'analisi tecnica del contratto di mutuo
L’analisi tecnica del contratto di mutuo ricostruisce il rapporto tra le condizioni economiche pattuite e gli importi effettivamente richiesti e corrisposti. Nell’attività del dott. Stefano Chiodi, questa verifica integra lettura contrattuale, matematica finanziaria e ricostruzione contabile, secondo un metodo sviluppato nell’esperienza professionale e approfondito nelle pubblicazioni dedicate ai mutui e alla perizia bancaria.
La prima fase riguarda l’esame del contratto, degli allegati e della documentazione relativa allo svolgimento del rapporto. Si analizzano tassi, costi, regime di capitalizzazione, composizione delle rate e criteri di indicizzazione, verificando la coerenza delle condizioni e la possibilità di ricostruire il calcolo degli interessi e del debito residuo. Il confronto tra il piano di ammortamento così ricostruito e i pagamenti contabilizzati dall'Istituto consente quindi di individuare eventuali scostamenti, approfondirne le cause e quantificarne gli effetti economici.
L’indagine viene orientata dalle caratteristiche del singolo finanziamento: può riguardare la determinatezza delle condizioni economiche, la verifica del TAEG / ISC, dell’usura e dell'anatocismo, le variazioni del tasso (vedesi anche la manipolazione dell'Euribor e la clausole floor), la doppia indicizzazione o i conteggi di estinzione anticipata.
L’analisi può estendersi alla valutazione del merito creditizio al momento della concessione del mutuo, esaminando la sostenibilità del finanziamento e la capacità di rimborso sulla base delle informazioni allora disponibili. Per i finanziamenti alle imprese, assumono rilievo anche la coerenza tra durata del debito e destinazione delle risorse, l’equilibrio tra fonti e impieghi e l’adeguatezza dei flussi di cassa attesi rispetto al servizio del debito.
Quando al mutuo è associato un contratto derivato di copertura del rischio di tasso, come un Interest Rate Swap (I.R.S.) l’esame considera anche il collegamento tra i due contratti e la gestione del rischio di rialzo del tasso.
La consulenza tecnica può intervenire già nella valutazione preliminare della controversia per offrire al cliente e al suo avvocato elementi documentati su cui fondare le scelte successive; gli accertamenti possono confluire in una perizia econometrica sul mutuo, nell’attività del dott. Stefano Chiodi, perito econometrico e consulente tecnico nel contenzioso bancario e finanziario, da utilizzare nella fase stragiudiziale, nella negoziazione e nella mediazione oppure costituire la base del supporto tecnico nella preparazione della causa e nel successivo confronto con la CTU. Ogni conclusione deve rendere riconoscibili i documenti esaminati, le ipotesi adottate, i criteri di calcolo e i risultati ottenuti.
Il perito come coadiutore dell’avvocato nel contenzioso sui mutui
Nel contenzioso sui mutui, la collaborazione tra avvocato e consulente tecnico accompagna l’intero sviluppo della controversia. Il dott. Stefano Chiodi affianca il legale nell’impostazione della causa civile, fornendo gli elementi economici, contabili e finanziari necessari a documentare le contestazioni e a valutarne l’incidenza sul rapporto di finanziamento. La matematica finanziaria, la ricostruzione contabile e la finanza aziendale concorrono a questo lavoro, orientato dalle caratteristiche del mutuo e dalle esigenze della difesa.
Il supporto comprende la verifica dei contenuti tecnici degli atti e delle memorie predisposti dall’avvocato, l’esame delle deduzioni e delle perizie di controparte e l’elaborazione degli argomenti necessari al confronto. Nelle controversie sul credito richiesto dalla banca, anche in occasione di un’opposizione a decreto ingiuntivo o nell’ambito dell’esecuzione forzata e dell’opposizione all’esecuzione, l’analisi può riguardare la composizione degli importi pretesi, gli interessi applicati, l’imputazione dei pagamenti e la ricostruzione del debito residuo. Gli accertamenti vengono coordinati con il legale in funzione delle questioni concretamente proponibili nella specifica fase del processo civile.
Nella fase istruttoria, il consulente contribuisce alla formulazione dei quesiti che l’avvocato sottopone al giudice istruttore affinché siano posti a oggetto della consulenza tecnica d’ufficio, nonché delle eventuali richieste di chiarimento o integrazione. Questo contributo collega le questioni controverse agli accertamenti necessari, individuando i documenti, i criteri di verifica e le ipotesi di ricalcolo pertinenti al caso.
Nell’incarico di Consulente Tecnico di Parte (CTP), l’attività prosegue attraverso la partecipazione alle operazioni peritali e ai lavori in contraddittorio con il CTU e con i consulenti delle altre parti. Il confronto riguarda l’interpretazione tecnica della documentazione, le metodologie adottate, lo sviluppo dei conteggi e la coerenza dei risultati con i quesiti assegnati. Le osservazioni alla relazione del CTU e le eventuali contestazioni motivate costituiscono parte di un contraddittorio costruttivo, diretto a far emergere errori, omissioni o divergenze e a consentirne un esame puntuale.
Il supporto tecnico accompagna anche la fase conclusiva del giudizio, attraverso la verifica delle risposte fornite alle osservazioni e delle questioni tecniche rimaste irrisolte. In caso di esito sfavorevole, il consulente affianca l’avvocato nell’esame dei passaggi tecnici della decisione e nell’individuazione degli elementi utili alla valutazione di un eventuale appello. La continuità del rapporto tra legale e perito consente così di mantenere coerenti documentazione, elaborazioni e argomentazioni tecniche lungo le diverse fasi della causa.
MUTUI: PERIZIA E CONSULENZA TECNICA NEL CONTENZIOSO
PERIZIA BANCARIA: METODO E CONSULENZA TECNICA
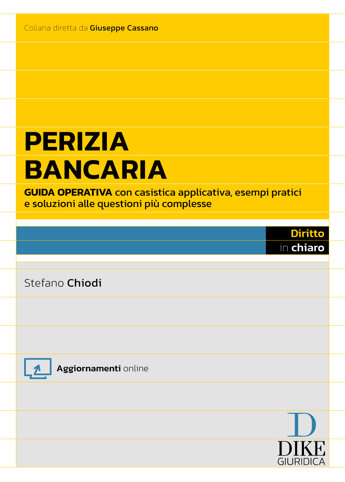
La perizia bancaria, frequentemente indicata anche come perizia econometrica o perizia econometrica bancaria, richiede l’integrazione tra analisi documentale, competenze economico-finanziarie e conoscenza delle questioni giuridiche che caratterizzano il rapporto oggetto di esame. L’attività tecnica non si esaurisce nella verifica dei conteggi, ma comprende la ricostruzione del rapporto, l’esame delle clausole contrattuali, l’analisi dei flussi finanziari e l’individuazione delle eventuali criticità rilevanti sul piano economico, contabile e finanziario.
In questo ambito, il dott. Stefano Chiodi svolge attività di consulente tecnico bancario e finanziario, di Consulente Tecnico di Parte (CTP) nel contenzioso bancario e finanziario e di CTU presso il Tribunale Ordinario di Venezia. L’attività di analisi e consulenza tecnica riguarda, in particolare, mutui e finanziamenti, conti correnti e affidamenti, leasing, contratti derivati e altri rapporti bancari e finanziari, ciascuno caratterizzato da proprie metodologie di verifica e da specifiche problematiche tecniche.
Il metodo di lavoro è fondato sull’esame coordinato della documentazione contrattuale e contabile, sulla verifica dei criteri di determinazione di interessi, oneri e condizioni economiche, sulla ricostruzione dell’andamento del rapporto e sulla valutazione della rilevanza delle eventuali anomalie riscontrate. L’obiettivo è fornire una rappresentazione tecnica chiara, verificabile e utilizzabile sia nella fase preliminare alla controversia sia nel corso del giudizio.
L’attività professionale si inserisce in un percorso specialistico documentato da volumi giuridici, articoli, monografie, note, attività di docenza e partecipazione a convegni, oltre che dagli incarichi tecnici svolti in ambito giudiziario. La produzione scientifica e l’esperienza professionale concorrono così alla definizione di un approccio alla perizia bancaria fondato sull’integrazione tra metodo, analisi tecnica e conoscenza delle problematiche del contenzioso bancario e finanziario.
Vuoi verificare gli interessi, i costi e le condizioni applicate al tuo mutuo?
Richiedi una prima valutazione tecnica del tuo caso, senza impegno.
MUTUI E FINANZIAMENTI: APPROFONDIMENTO NEGLI ARTICOLI
La doppia indicizzazione di leasing e mutui: le “discordanze minime”non dribblano l'indeterminatezza ex art. 1346 c.c.
Abstract: La doppia indicizzazione nei finanziamenti nei contratti di mutuo e leasing, la doppia indicizzazione può introdurre meccanismi di adeguamento economico complessi, sollevando criticità in materia di trasparenza, determinatezza delle condizioni contrattuali e consapevolezza dei rischi assunti dal cliente.
USURA: "tombale" B.I. sui mutui chirografari
Come con un "provvedimento amministrativo" si vanifica una Legge
Abstract: La riclassificazione dei mutui chirografari operata dalla Banca d’Italia nel 2010 ha determinato un brusco incremento dei TEGM di riferimento, innalzando le soglie d’usura e sollevando interrogativi sulla reale efficacia della tutela antiusura.
L’indicazione del regime di capitalizzazione dei mutui e dei finanziamenti
ai fini della determinatezza delle condizioni economiche
Abstract: Il regime di capitalizzazione nei mutui La mancata indicazione del regime di capitalizzazione può compromettere la trasparenza e la determinatezza delle condizioni economiche, incidendo sul costo del finanziamento.
Finanziamento tra "privati" su piattaforma web: il peer to peer lending
Abstract: Il credito su piattaforme digitali Il peer-to-peer lending nell’analisi di Cassano e Chiodi: funzionamento delle piattaforme, merito creditizio e rischi del finanziamento alternativo al canale bancario.
Mutui: l'indeterminatezza per mancata previsione del tipo di piano d'ammortamento ed il rimedio dell'art. 117 T.U.B.
Abstract: Mutui e determinatezza contrattuale per la mancata previsione del tipo di piano d’ammortamento: criticità delle condizioni economiche e rimedi previsti dall’art. 117 TUB.
Capitolo XI: “Il peer to peer lending” (mutuo su piattaforme)
Abstract: Il mutuo su piattaforme Il peer-to-peer lending come forma di finanziamento digitale, approfondito nel capitolo XI del volume «Banche, intermediari e Fintech».
MUTUI E TUTELE: APPROFONDIMENTI NEI VOLUMI
L’analisi dei contratti di mutuo e dei finanziamenti bancari richiede un approccio integrato, capace di coniugare gli aspetti giuridici con quelli economico-finanziari, anche in relazione agli strumenti derivati eventualmente utilizzati per la copertura del rischio di tasso.
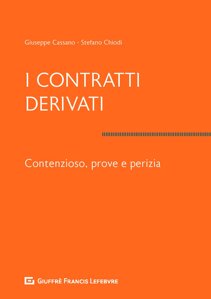
Queste tematiche trovano specifico approfondimento nei volumi Mutuo e sistema delle tutele, dedicato alla disciplina del finanziamento e agli strumenti di tutela del contraente, e I contratti derivati, rivolto all'analisi giuridica e tecnica degli strumenti finanziari derivati, delle relative criticità contrattuali e dei profili di responsabilità degli intermediari.